Z有钱理财攻略教你快速实现财富自由
说实话,我以前是个标准的月光族,工资到账没几天就花得七七八八,月底还得靠信用卡撑着。后来朋友推荐我试试Z有钱,一开始我也没当回事,觉得理财那套离自己太远。但真正用下来才发现,Z有钱对普通上班族挺友好的,不需要你懂什么K线图,也不用天天盯盘,只要把几个关键动作坚持住,账户里的数字是真的会慢慢变多。这篇就把我自己踩过的坑和最后跑通的路子整理出来,想快速靠近财富自由的朋友可以对照着看。
先搞懂Z有钱到底能帮你做什么
很多人一听理财就头大,觉得要学一堆东西。其实Z有钱最核心的作用就两个:帮你把钱分清楚,再帮你把该攒的钱自动攒下来。我自己是这么分的:每个月工资一到,先划走20%进一个平时不绑任何支付软件的账户,剩下的才用来交房租、吃饭、日常开销。别小看这一步,我以前总觉得“剩多少存多少”,结果永远剩不下来。换成Z有钱这种先存后花的思路之后,情况完全不一样了。另外它里面有些低风险的产品,收益不算高但胜在稳,比活期强不少,适合放短期要用的钱。记住一个原则:不懂的东西别碰,Z有钱里那些写着“高风险”的,新手直接跳过就行。
我踩过的三个坑,你别再踩
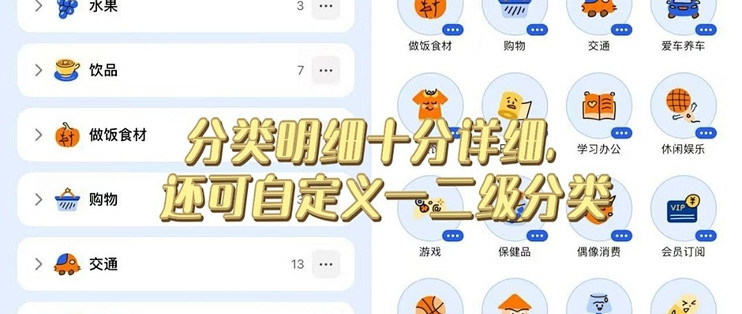
第一个坑是跟风买热门。有段时间看别人说某个板块涨得猛,我脑子一热就冲进去,结果没几天就绿了。后来才明白,Z有钱里那些排行榜上的东西,往往已经涨过一波了,普通人追进去很容易接盘。第二个坑是记账记太细。我一开始连买瓶水都记,坚持不到一星期就放弃了。后来改成只记大额支出,比如房租、聚餐、网购,反而能坚持下来,也更容易看出钱到底漏在哪。第三个坑是忽略小钱。每天一杯奶茶、随手买的会员,一个月下来好几百,这些钱要是放进Z有钱的自动攒功能里,一年也能攒出一次短途旅行。说白了,理财不是让你过得抠抠搜搜,而是把钱花在真正重要的地方。
照着做,三个月能看到变化
如果你现在手里没多少存款,别急着研究复杂的东西。第一步,下载Z有钱之后先设置一个自动转入,金额不用大,哪怕每月五百也行,关键是养成习惯。第二步,把信用卡和花呗的额度调低,或者干脆解绑,减少冲动消费的机会。第三步,每周末花十分钟看一眼Z有钱里的账单和攒钱进度,心里有数就不会慌。我自己是坚持了三个月左右,账户里第一次有了五位数,虽然不多,但那种踏实感是以前没有的。财富自由听起来很大,其实就是从这点点滴滴的积累开始的。别想着一夜暴富,Z有钱这种工具最大的价值,是帮你把正确的动作重复下去。
最后说几句实在话
网上那些“快速实现财富自由”的标题,十个里有九个是割韭菜。真正的快速,是找到对的方法之后不折腾、不中断。Z有钱对我来说就是个趁手的工具,它不会让你明天就变成有钱人,但能让你在半年、一年后回头看,发现自己居然攒下了以前想都不敢想的数字。如果你也是普通上班族,没什么背景,不妨从今天开始,把工资的一小部分交给Z有钱去打理。别贪多,别着急,时间会给你答案。
 Windows 10
 慢脚文化软件app官方下载(快手)
 超自然行动组小抄版
 魅影游客登录版下载官方正式版手机(魅影直播)
 JMComic21.7.9最新版安装包下载
 P upg国际服3.5(PUBG MOBILE)
 引力圈app官方版最新版本下载(UniFans)