国民养老新政策解读退休人员能领多少
最近后台好多朋友在问国民养老新政策的事,说实话我自己一开始也看得云里雾里,后来帮家里老人跑了几趟社保局,又查了不少资料,才算把退休人员到底能领多少这件事捋清楚。今天就掰开揉碎了跟大家聊聊,不整那些虚头巴脑的术语,就说点实在的。
国民养老新政策到底新在哪
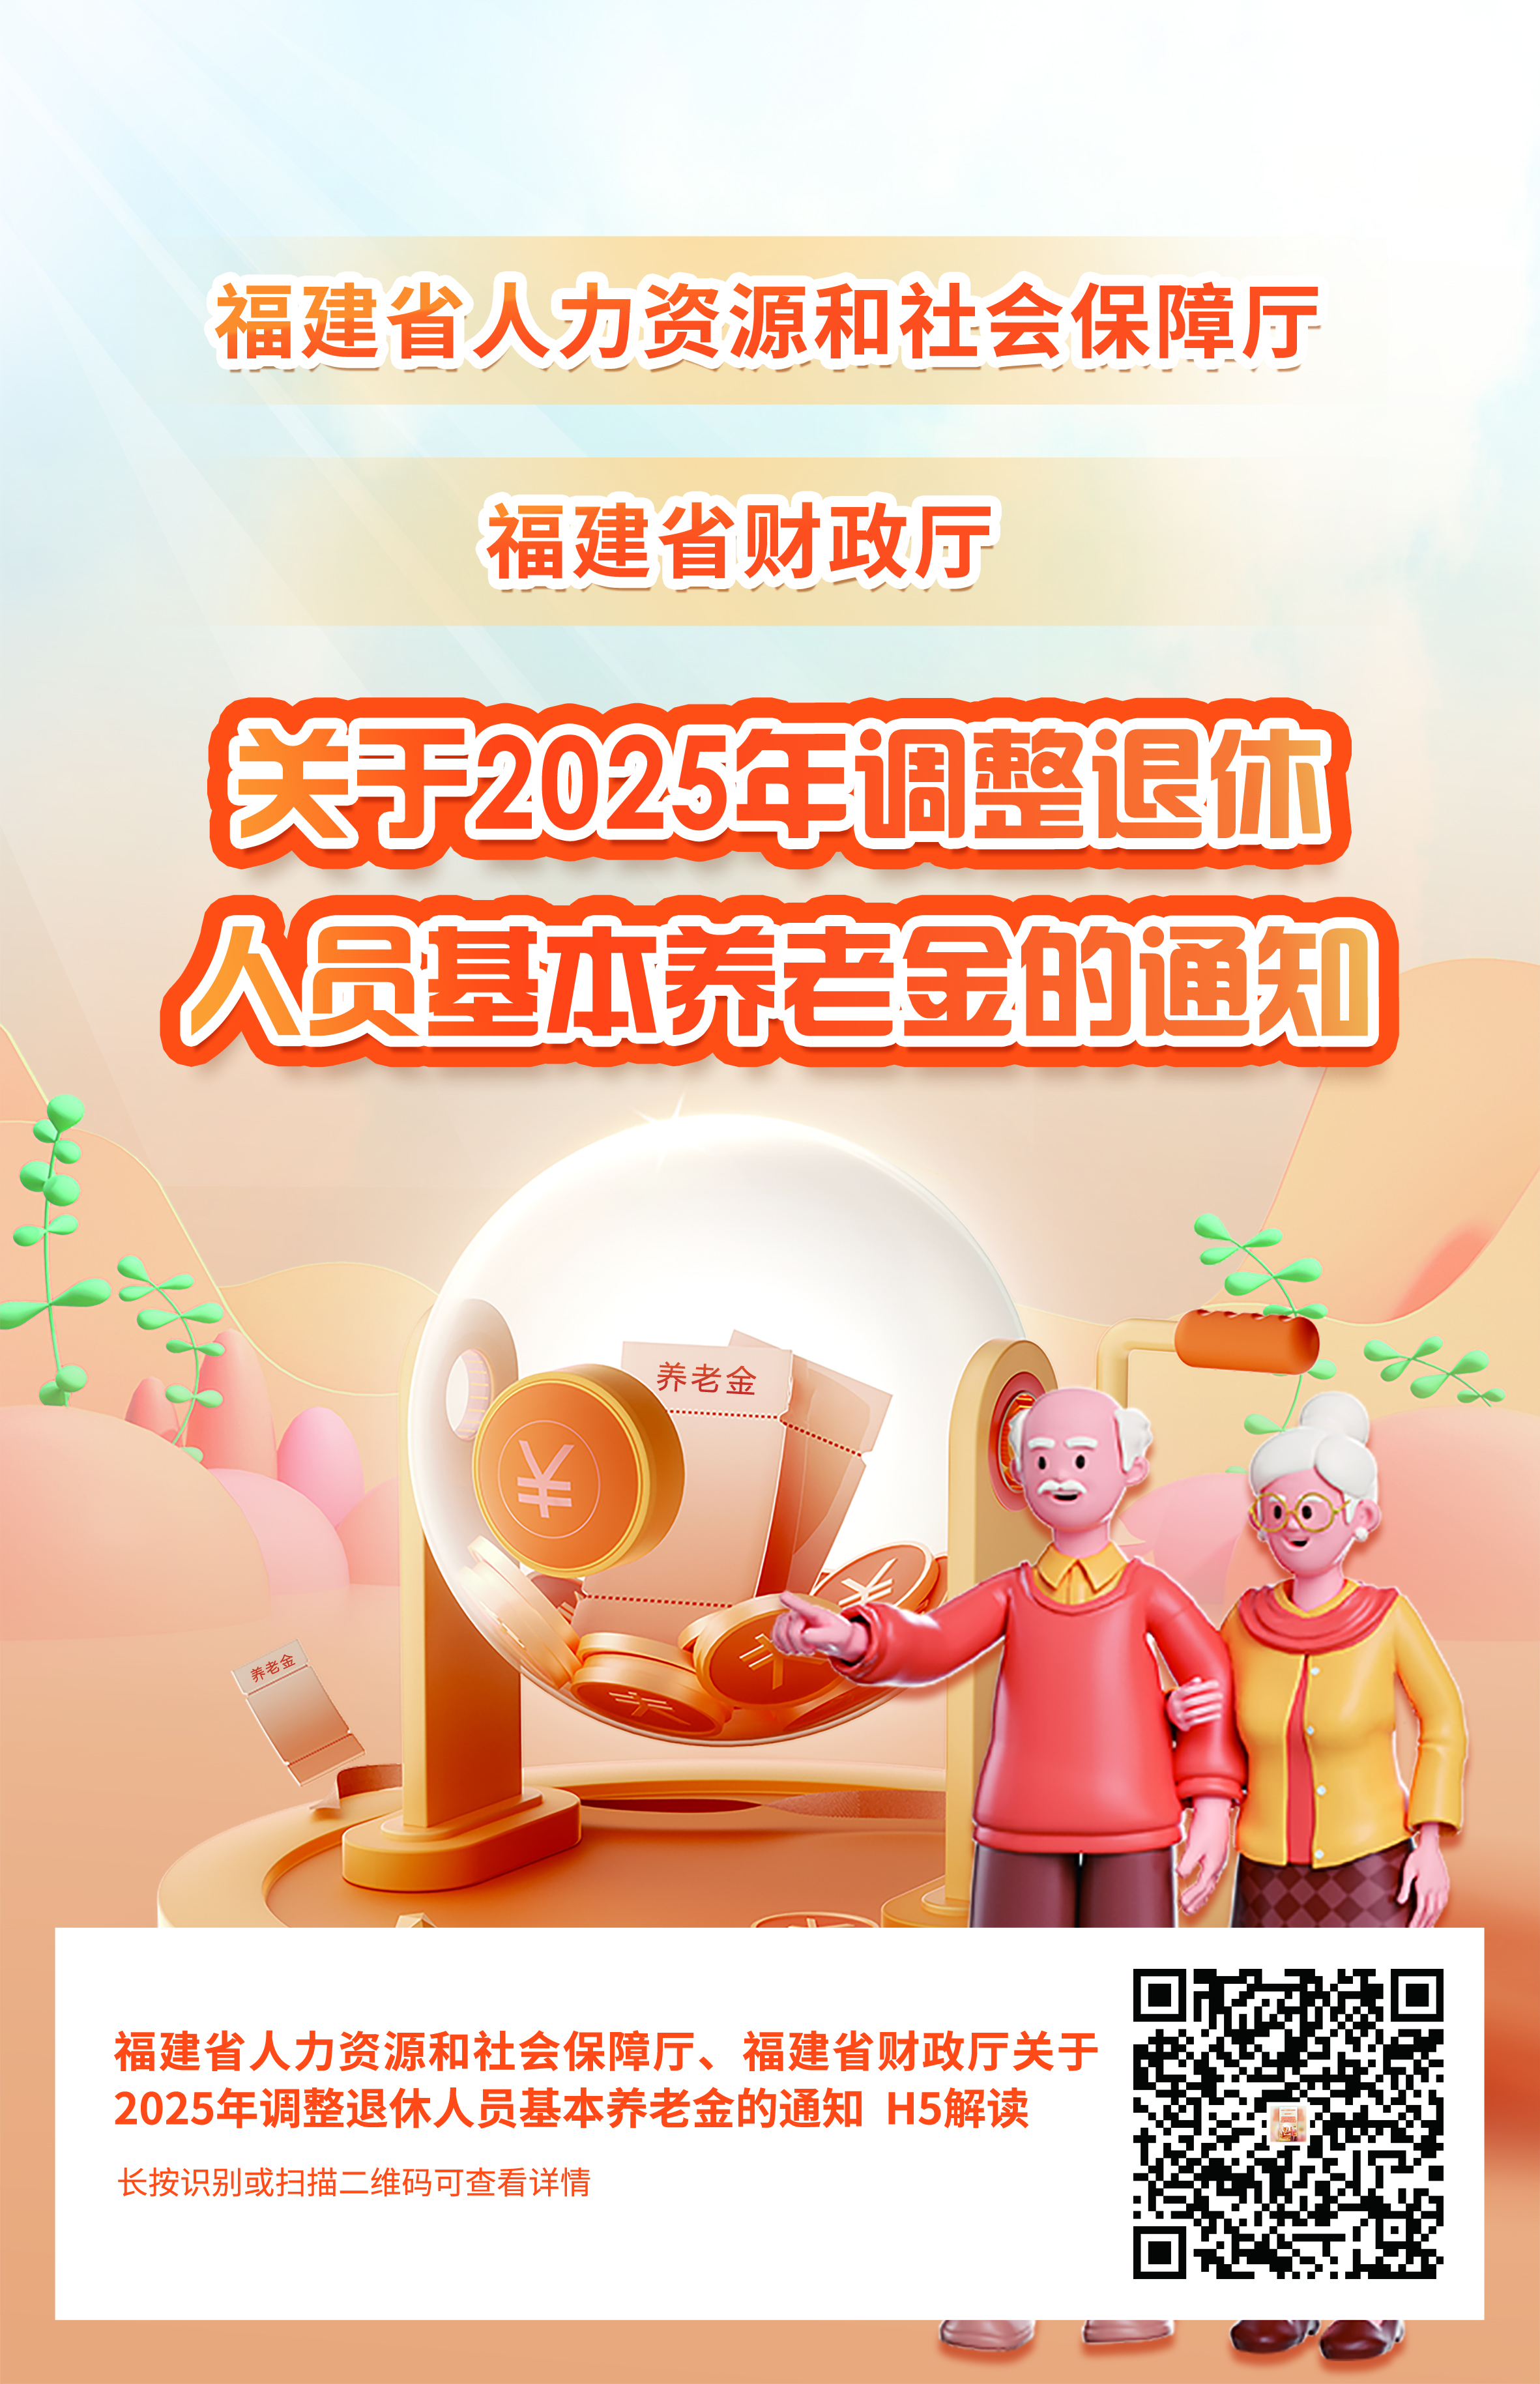
先说个大前提,这次国民养老调整不是小打小闹,它主要动的是养老金的计发方式和调整机制。以前咱们算养老金,基础部分跟当地平均工资挂钩,个人账户部分就看你自己交了多少。新政策在这两块都做了微调,尤其是对缴费年限长的人更友好。
我姑父在厂里干了三十多年,去年退休,他跟我说新政策下来之后,他每个月比老同事多拿了两百来块。为啥?就是因为他缴费年限长,新算法里年限的权重提高了。所以别小看这个变化,国民养老这次是真金白银往长缴多得的方向倾斜。
另外还有一点,新政策对灵活就业人员也放宽了参保门槛。以前很多自己干的人觉得交社保不划算,现在政策明确说了,灵活就业交满十五年,到了岁数一样能领。我楼下开小卖部的王姐,今年四十八,之前一直没交,听了我的劝去办了灵活就业参保,她说心里踏实多了。
退休人员到底能领多少,手把手给你算
这个问题是大家最关心的,但说实话没有统一答案,因为每个人情况不一样。不过我可以给你一个大概的算法,你自己套一下心里就有数了。
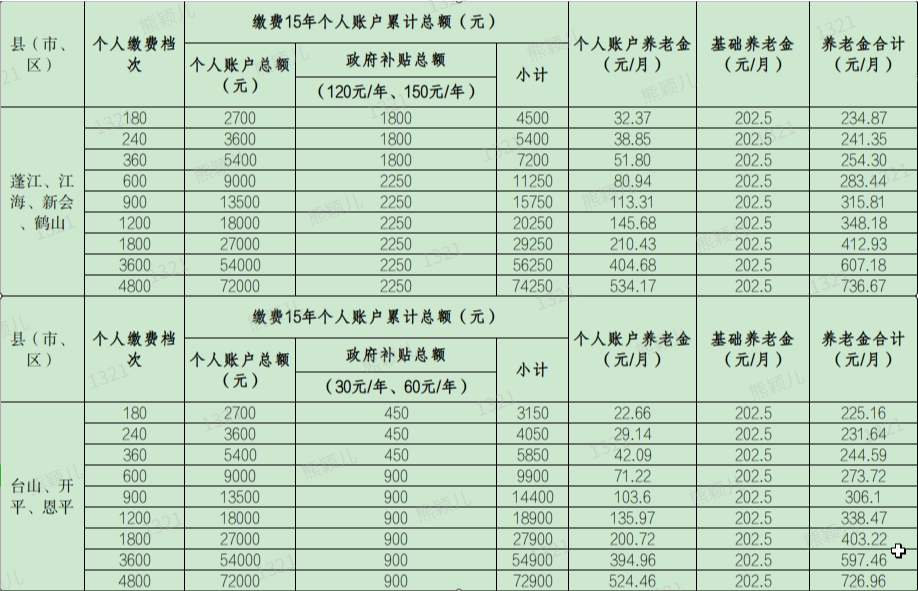
养老金主要分两块:基础养老金和个人账户养老金。基础养老金跟你们当地上年度在岗职工月平均工资、你自己的缴费指数、缴费年限挂钩。简单说,你交得越久、交得越多,这块就越大。个人账户养老金就是你个人账户里的钱除以计发月数,六十岁退休是除以一百三十九,五十五岁是除以一百七,五十岁是除以一百九十五。
举个例子,我邻居张叔,在二线城市,缴费二十五年,缴费指数零点八,当地平均工资七千。他基础养老金大概就是七千乘以一加零点八除以二再乘以二十五再乘以百分之一,算下来一千五百七十五。个人账户他攒了大概十二万,除以一百三十九,差不多八百六十三。加起来每个月两千四百多。当然这是粗算,实际还有过渡性养老金等杂项,但大差不差。
这里要提醒一句,国民养老新政策之后,有些地方的基础养老金计发基数改成了全省统一,不再用市里的数。这对一些原来市里工资低的人来说是好事,能多领点。但具体到你所在的城市,最好还是去社保局问一嘴,或者打一二三三三咨询,别光听网上瞎传。
几个容易踩坑的地方,千万注意
第一个坑,很多人以为交满十五年就不用再交了,等着退休领钱。其实不是,十五年只是最低门槛,你交得越久领得越多。我表舅就是交了十五年就停了,现在退休每个月才一千出头,看着别人拿两三千,后悔得不行。
第二个坑,有些人觉得国民养老新政策来了,以前没交的可以一次性补缴。这个要看地方政策,大部分地区现在都不允许一次性补缴了,只有少数特殊情况才行。所以别听中介忽悠,说什么花几万块帮你补缴,多半是骗子。
第三个坑,关于退休地的问题。如果你在多个城市交过社保,最后在哪退休很关键。一般是在最后一个交满十年的地方退,如果每个地方都不满十年,就回户籍地退。不同地方平均工资不一样,领的钱差不少。我有个朋友在深圳交了九年,后来回老家交了六年,最后只能在老家退,每个月少拿好几百,亏大了。
总之,国民养老新政策对退休人员来说是好事,但具体能领多少,还得看你的缴费情况、退休地点和当地政策。别嫌麻烦,该查的查,该问的问,毕竟这是关系到后半辈子的事。希望这篇能帮到大家,有啥问题评论区聊。

 电鸽app免费下载正版
 慢脚文化软件app官方下载(快手)
 超自然行动组小抄版
 魅影游客登录版下载官方正式版手机(魅影直播)
 JMComic21.7.9最新版安装包下载
 P upg国际服3.5(PUBG MOBILE)