车险计算全攻略教你精准算出车辆保险费用
最近好几个朋友问我车险快到期了,到底怎么算才不会被坑。说实话,我自己第一年买车险的时候也是稀里糊涂,销售报多少就交多少,后来出了一次小事故才发现,同样一台车,不同渠道报价能差出小一千块。今天就把我这些年续保、比价、算费用的经验全盘托出,围绕车辆保险车险计算这个核心,从交强险到商业险一项一项拆开讲,保证你看完能自己动手算出大概费用,心里有底再去谈价。
交强险到底怎么算,别被基础保费绕晕
交强险是上路必须买的,家用六座以下新车第一年就是950块,这个数字全国统一。但要注意,它跟出险次数挂钩,我第一年没出险,第二年降到855,第三年760,最低能到665。反过来,要是上一年报了两次有责任事故,直接上浮10%,三次就上浮20%。我有个同事不懂这个,小刮擦也走交强险,结果第二年多交了一百多,车辆保险车险计算里这块浮动费率必须算进去,不然预算容易做偏。
商业险三大主险,算法其实有规律
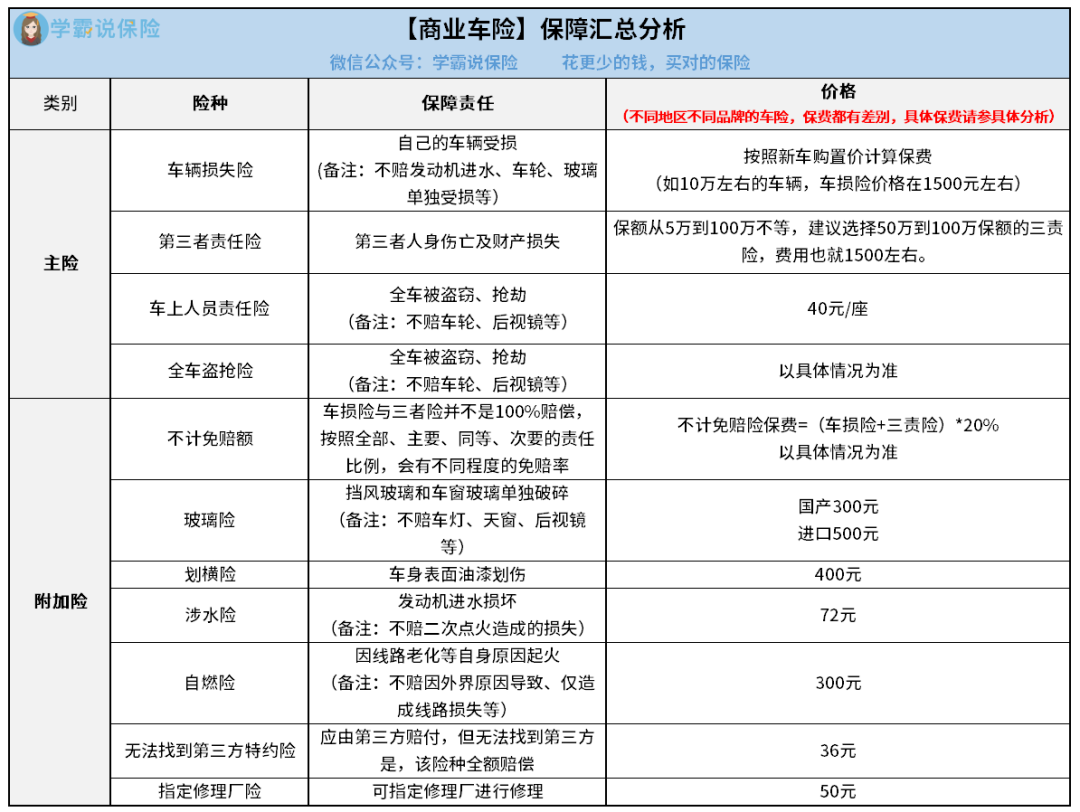
商业险才是费用大头,车损险、三者险、座位险是多数人会买的组合。车损险保费跟车价、车龄、零整比有关,我十万出头的车,车损险大概一千二左右,车越贵零整比越高越贵。三者险建议至少买200万,我所在城市豪车多,100万和200万保费差不了两三百,但真出事差距巨大。座位险按座位数算,司机座加乘客座,每座一万保额也就几十块。车辆保险车险计算时先把这三个主险的基准保费查出来,再叠加折扣系数,基本就八九不离十了。
这些附加险和折扣系数,直接影响最终报价
附加险里我比较推荐医保外用药责任险,几十块钱能覆盖三者险不赔的自费药部分,性价比很高。划痕险看个人,新车可以买,老车就算了。关键来了,车辆保险车险计算不能忽略无赔款优待系数,连续三年不出险能打到六折以下,我去年续保就是0.6的系数,省了将近一千。另外自主定价系数各家保险公司不同,有的0.8有的1.2,所以同一台车不同公司报价能差很多,一定要多问几家。
实操步骤:自己动手算一遍心里才有底
第一步,确定车价和上年出险次数;第二步,查交强险浮动后的金额;第三步,用保险公司APP或官网的车辆保险车险计算器输入车型信息,拿到基准保费;第四步,乘以无赔款系数和自主定价系数;第五步,加上车船税。我一般会拿两三家公司的报价对比,差距超过五百就继续谈。记住,业务员给的折扣不一定是最低的,自己算过才知道底线在哪。
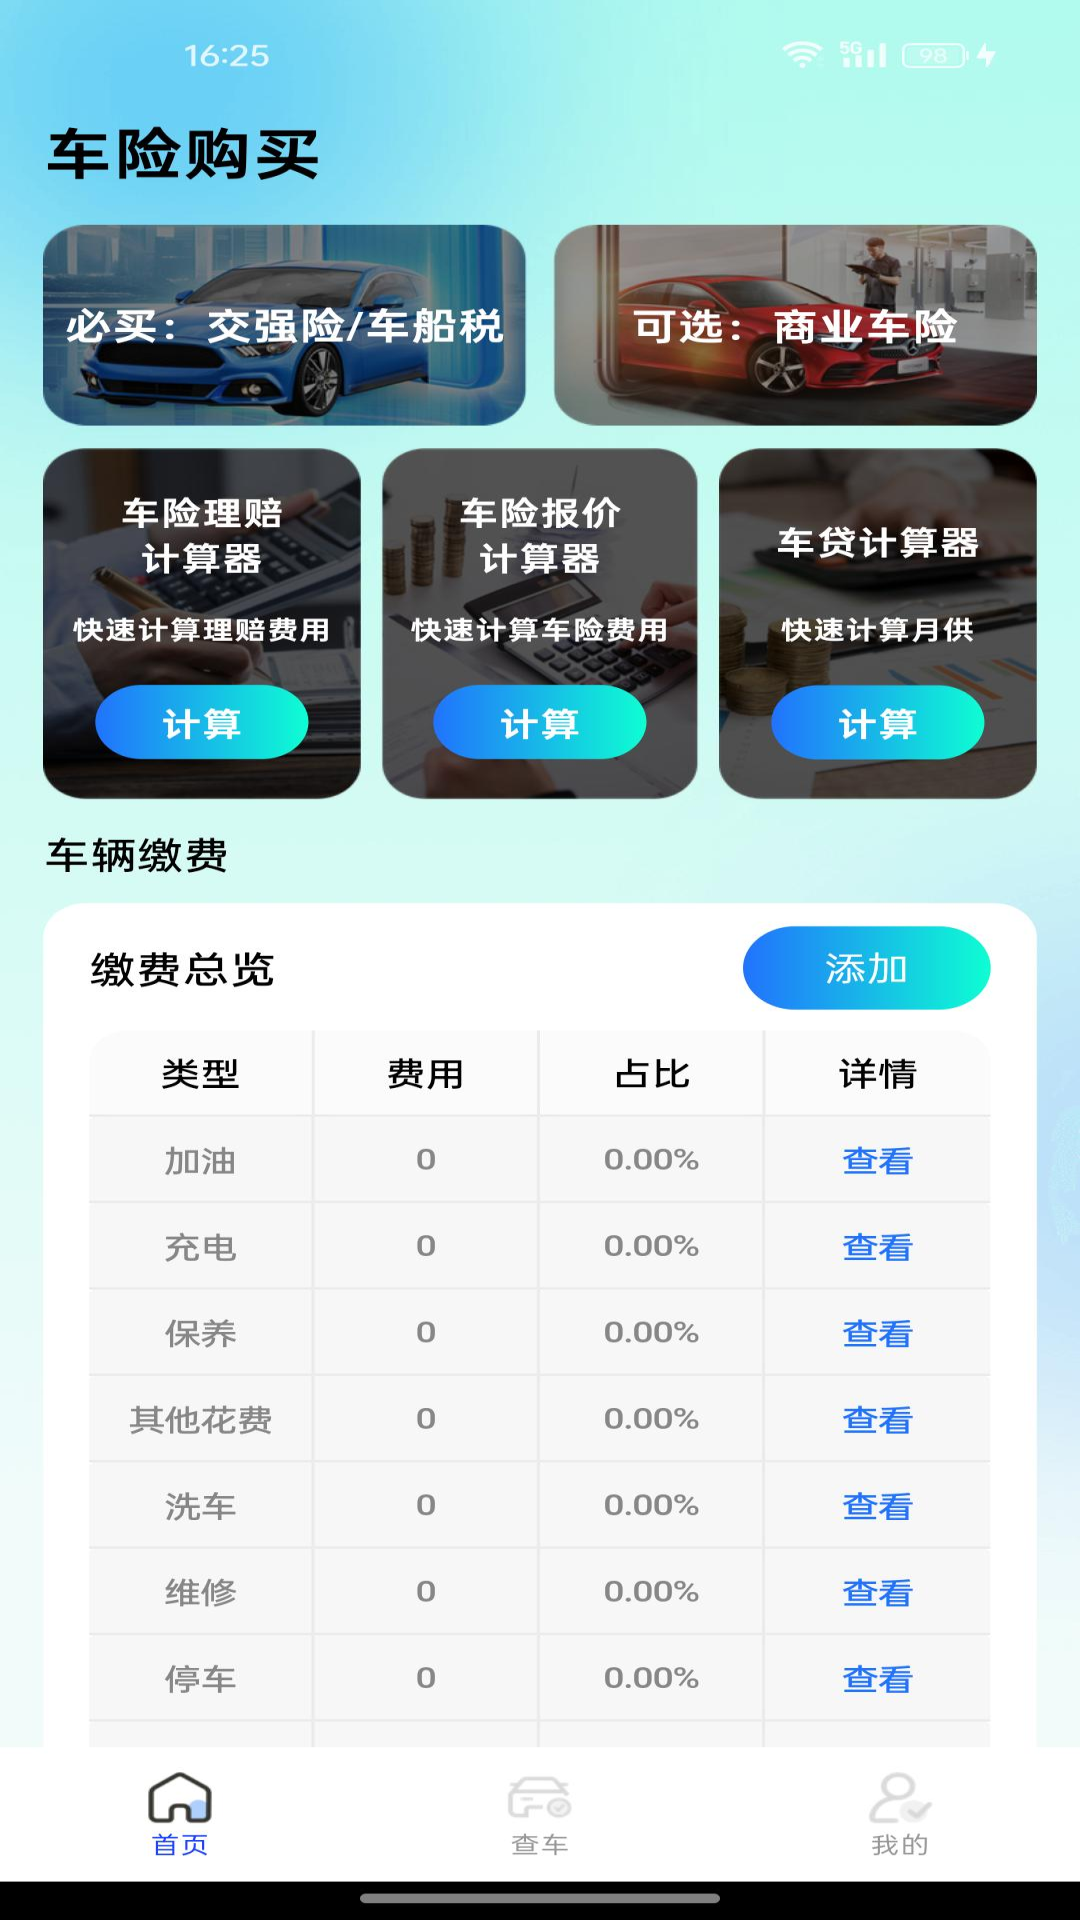
最后提醒一句,车险不是越便宜越好,保额够用、条款清楚才重要。希望这篇车辆保险车险计算攻略能帮你续保时少踩坑,觉得有用就收藏起来,到期前翻出来对着算一遍,省下的钱加箱油不香吗。


 慢脚文化软件app官方下载(快手)
 电鸽app免费下载正版
 超自然行动组小抄版
 魅影游客登录版下载官方正式版手机(魅影直播)
 JMComic21.7.9最新版安装包下载
 P upg国际服3.5(PUBG MOBILE)