真实利率计算器在线算实际收益
前阵子有个朋友跟我说,他存了个三年期定存,年利率写着3%,高兴得不行,觉得十万块一年能多三千。我没直接泼冷水,就问他一句:你知道现在物价涨多少吗?他愣了半天。其实很多人算收益都只盯着那个名义利率,压根没想过钱到手之后购买力还剩多少。这就是我今天想聊的真实利率计算器,一个能帮你把账算明白的小工具,在线就能用,不用下载不用注册。说白了,它算的就是扣除通货膨胀之后,你的钱到底有没有真的变多。
名义利率和真实利率,差的可不是一星半点
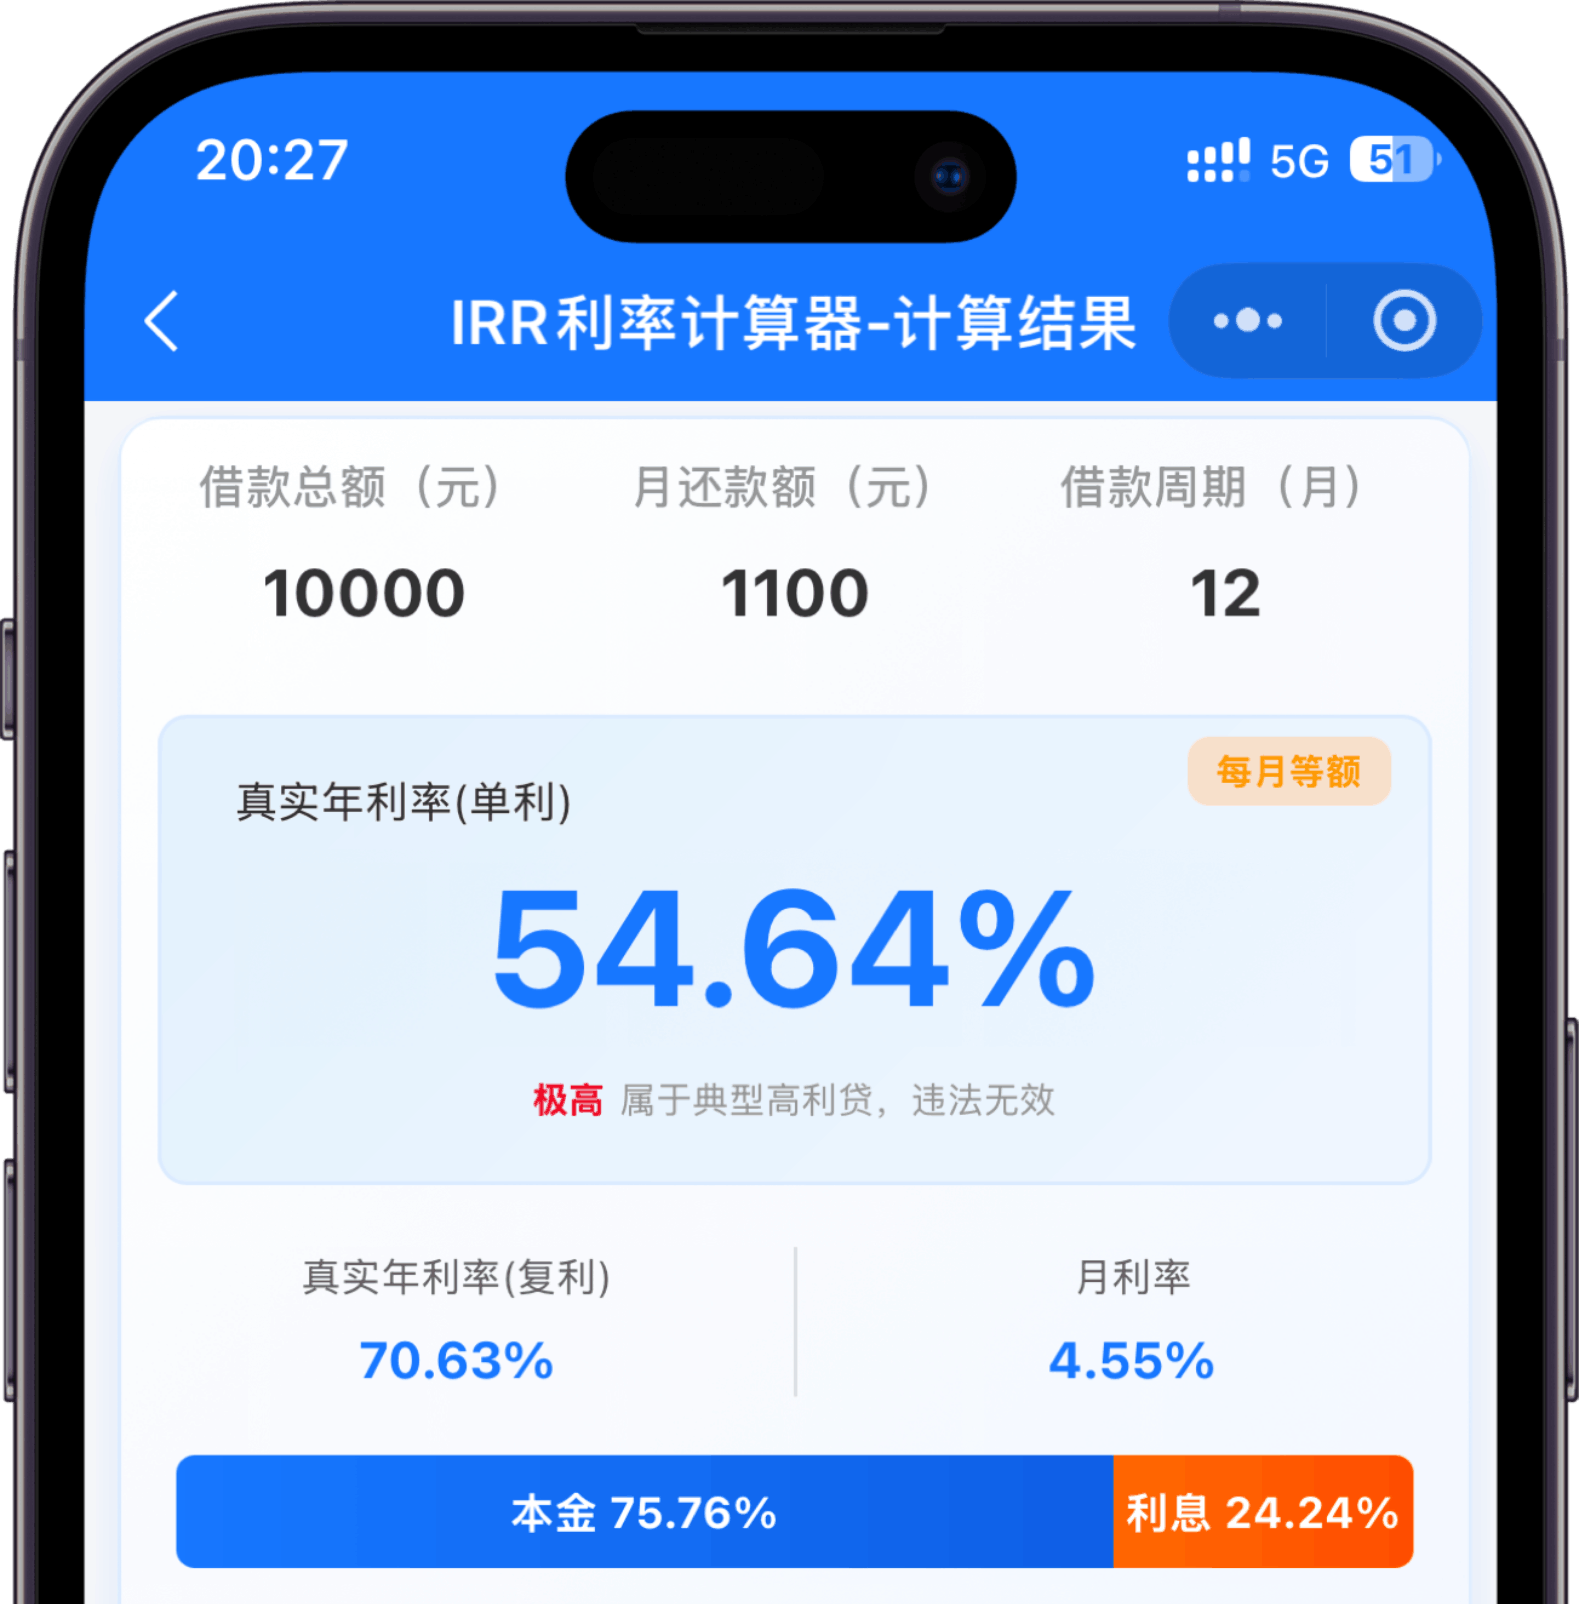
先把这个事掰扯清楚。银行给你标的那个利率叫名义利率,比如一年期1.75%,你存一万块,到期拿175块利息,账面上确实多了。但问题是,这一年的物价也在涨啊。假设通胀是2%,那你手里这一万块的购买力其实是在缩水的。用真实利率计算器套一下公式,真实利率大概就是名义利率减去通胀率,1.75%减2%,结果是负的0.25%。也就是说,你看着赚了利息,实际购买力反而降了。我第一次算出来这个数的时候也有点懵,但事实就是这样。所以别光看银行挂牌利率高不高,得拿真实利率计算器过一遍,才知道自己是不是在白忙活。
我平时用的时候一般会试几组不同的通胀假设,因为官方CPI和咱们实际感受有时候对不上。比如你天天买菜、交房租,体感通胀可能比统计数字高一些。这时候用真实利率计算器多算两遍,心里就有谱了,不至于被单一数字带偏。
在线算实际收益,这几个坑我踩过
市面上打着真实利率计算器旗号的工具不少,但用下来发现有些做得挺糊弄。第一个坑是只让你填名义利率和通胀率,不告诉你公式逻辑,算完你也不知道对不对。我现在用的这个会直接把费雪方程式列出来,真实利率约等于(1+名义利率)除以(1+通胀率)再减1,虽然跟简单相减差不多,但严谨一点总没坏处。第二个坑是有些计算器把理财手续费、管理费给漏了,你算出来挺美,实际到手又少一截。所以用真实利率计算器的时候,最好把能扣的费用都考虑进去,算出来的实际收益才靠谱。
还有个细节,存期长短也得留意。短期存款受通胀波动影响大,长期定存虽然锁定了名义利率,但中间通胀要是起来了,真实收益照样被吃掉。我一般会拿真实利率计算器把一年、三年、五年分别算一遍,看看哪个档位更划算,而不是闭着眼睛选最长的。
谁最该用真实利率计算器
说实话,只要手里有点闲钱、又不想瞎折腾的人,都值得花两分钟用真实利率计算器算一算。尤其是习惯把钱放定存、买货币基金、抢大额存单的朋友,别嫌麻烦,算完你会对“收益”这两个字有全新的认识。我自己现在每次看到什么“年化3.5%”的宣传,第一反应就是打开真实利率计算器,把通胀和费用填进去,看看真实收益还剩多少。有时候算完发现还不如提前还点房贷,或者干脆留着应急。
当然了,工具只是工具,通胀数据本身有滞后和偏差,真实利率计算器给的是个参考值,不是精确到小数点后两位的真理。但哪怕只是个大概,也比稀里糊涂被名义利率忽悠强。你要是还没用过,建议现在就找个在线的真实利率计算器试一下,输入你手头那笔存款的利率,再填个你觉得靠谱的通胀率,看看结果是不是跟你想象的一样。反正我身边试过的人,十个里有八个会重新考虑自己的存钱策略。

 Poco_X7_Pro
 电鸽app免费下载正版
 慢脚文化软件app官方下载(快手)
 JMComic21.7.9最新版安装包下载
 超自然行动组小抄版
 魅影游客登录版下载官方正式版手机(魅影直播)
 P upg国际服3.5(PUBG MOBILE)