平安随身易怎么用才划算新手必看攻略
最近好几个朋友来问我,说自己在手机上刷到平安随身易,看着不贵就随手买了,结果买完压根不知道咋用,更别提划不划算了。说实话,这东西本身不复杂,但新手最容易犯的错就是“买了就扔那儿不管”。今天我就按自己踩过的坑,从头到尾给你捋一遍,平安随身易到底怎么用才不亏。
先搞清楚平安随身易到底保什么,别买完就忘
很多人买平安随身易的时候,页面划得飞快,就看了个价格和“平安”两个字,直接付款。等你真要用的时候才发现,咦,这个不保那个也不保。所以我建议你买完第一件事,就是回到订单详情里,把保障责任那一栏点开,一个字一个字看一遍。平安随身易主打的是短期意外和医疗类的补充保障,不同版本保的内容有差别,有的侧重意外医疗,有的加了住院津贴。你至少要知道自己买的是哪个版本、保额多少、免赔额是多少。别嫌麻烦,这一步花三分钟,后面能省很多扯皮的时间。
另外提醒一句,平安随身易一般是电子保单,买完之后去平安的官方渠道或者你投保的那个平台,把保单下载下来存手机里。我有个朋友真出事的时候,翻半天找不到保单号,急得团团转。你提前存好,用的时候直接调出来,理赔速度能快不少。
平安随身易怎么用才划算?关键看这几个使用场景
先说最实在的,平安随身易划不划算,取决于你会不会用它的理赔入口。很多人以为买了就自动赔,不是的,你得主动去报案。一般流程是:出险之后先打平安客服电话,或者在平安金管家App里找到“理赔”入口,按提示上传资料。资料这块我吃过亏,第一次不知道要拍病历首页和费用清单,来回补了两次,拖了快一周。所以你记住,去医院的时候,诊断证明、发票、费用明细、病历,能拍的全拍下来,一次传完,省得来回折腾。
再一个划算的点,是续费还是重新买。平安随身易有的版本是月缴的,新手容易一直自动扣费,扣着扣着就忘了。你得算一笔账:如果你这一年压根没怎么出门、也没啥意外风险,那继续续费就是白花钱。但如果你经常出差、骑车、或者家里有老人小孩容易磕碰,那留着它确实能兜底。我自己的做法是,每半年翻一次保单,看看最近的实际需求,不需要就果断停掉,别让它默默扣钱。
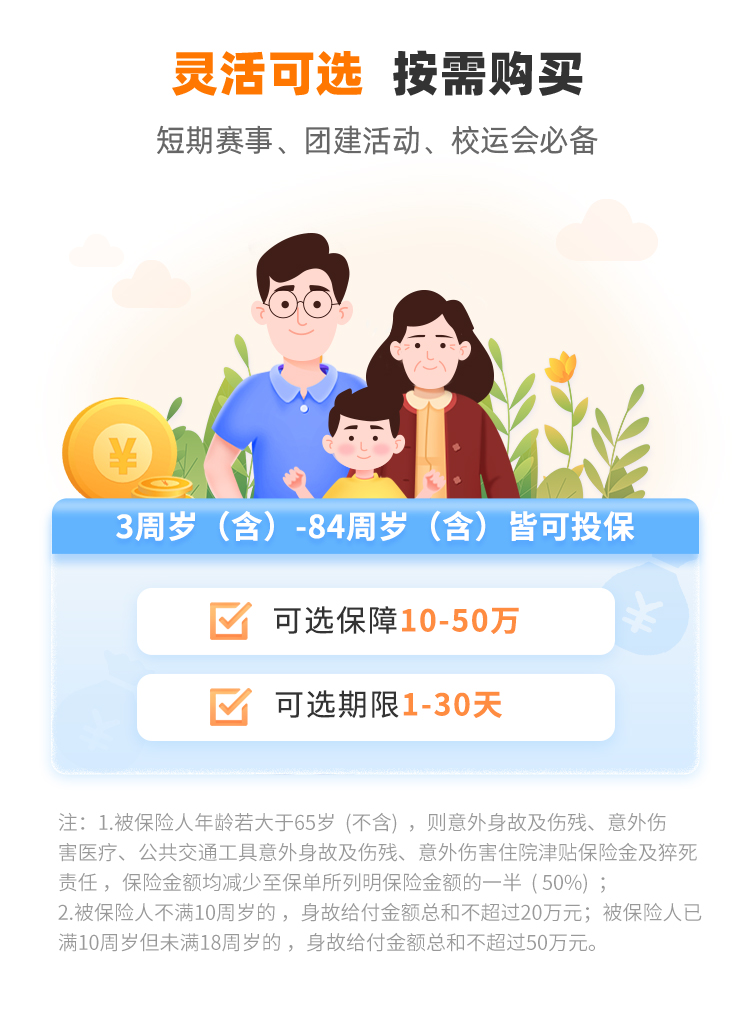
还有个细节,平安随身易有些版本支持家庭共享或者给家人投保。如果你一个人买觉得用不上,可以看看能不能把配偶或者孩子加进来,这样一份钱保几个人,平摊下来才叫划算。不过这个得看你买的具体版本,不是所有都有,买之前问清楚客服。
新手最容易踩的三个坑,提前避开
第一个坑,重复投保。有人觉得多买几份平安随身易,出事就能多赔。其实医疗报销类的保险,同一笔费用不会因为你买了两份就给你报两次,多出来的那份基本是浪费。你买之前先翻翻自己有没有类似的意外险或者医疗险,别花冤枉钱。
第二个坑,忽略等待期。平安随身易有些责任是有等待期的,不是买完立刻生效。你要是买完第二天就去医院,很可能赔不了。所以买的时候看清楚生效日期,别卡着点去用。
第三个坑,自动续费没关。这个太常见了,尤其是试用版或者首月优惠那种,第二个月开始原价扣,你都没注意。建议买完就去支付设置里看一眼,把自动续费关掉,需要的时候再手动买,主动权在自己手里。
说到底,平安随身易本身是个工具,划不划算全看你会不会用。买之前看清保障,买之后存好保单,用的时候走对理赔流程,不需要的时候及时停掉。这几步做到了,新手也能把它用明白,不至于花了钱还一肚子问号。你要是刚买或者正准备买,照着上面这几条对一遍,能少走不少弯路。

 大眼视频软件下载安装手机版
 杀戮尖塔安卓版下载无广告(Slay the Spire)
 电鸽app免费下载正版
 梦狱之国的爱丽丝手机版下载(夢獄の国的爱丽丝)
 ph下载官方免费版本
 慢脚文化软件app官方下载(快手)