民生小微贷款申请条件及办理流程
最近好几个开小店的朋友问我,说手上资金周转不过来,听说民生小微贷款门槛不算高,但具体要什么条件、走什么流程,网上搜出来的东西要么太官方看不懂,要么信息太旧对不上。我前阵子刚好帮亲戚跑过一遍民生小微的申请,从准备材料到放款到账,中间踩了几个小坑,今天就把整个经过捋一捋,想到哪说到哪,尽量说人话,给同样做小生意的朋友做个参考。
先看你够不够格:民生小微申请条件到底卡在哪
很多人一上来就问能贷多少,其实先得看自己能不能进这个门。民生小微贷款主要面向的是小微企业主、个体工商户,还有那种小作坊、小门店的经营者。说白了,你得有个正经在做的生意,不管是开便利店、做餐饮、搞批发还是跑运输,只要有营业执照或者能证明你在稳定经营,就具备基本资格。
年龄这块,一般要求申请人年满18周岁,男的不能超过60,女的不能超过55,个别地区会有细微差别。征信是重头戏,民生小微对征信的要求不算特别苛刻,但你不能有当前逾期,近两年内不能有连三累六那种严重逾期记录。我亲戚之前有一次信用卡忘了还,晚了三天,虽然金额不大,但客户经理还是让他写了个说明,所以征信这东西,平时一定要当回事。
再就是经营流水,这个很关键。银行要看你生意是不是真的在转,通常要求提供近半年到一年的银行流水,对公对私都行,微信支付宝的收款记录有的网点也认。流水不要求多大,但得稳定,忽高忽低或者长期没什么进账,审批就悬了。另外,如果你名下已经有其他贷款,负债率太高也会影响,一般月还款额不能超过月收入的50%到60%。
还有个容易被忽略的点,就是经营场所。你得有个固定的经营地址,租房合同或者房产证都行,银行可能会安排人实地去看一眼。我亲戚那个店开了三年多,客户经理来拍了几张照片,问了问日常经营情况,倒也没为难。
办理流程一步步走:从申请到放款到底要多久
条件差不多够了,接下来就是走流程。民生小微的办理渠道现在挺灵活,线上和线下都能走,看你哪个方便。
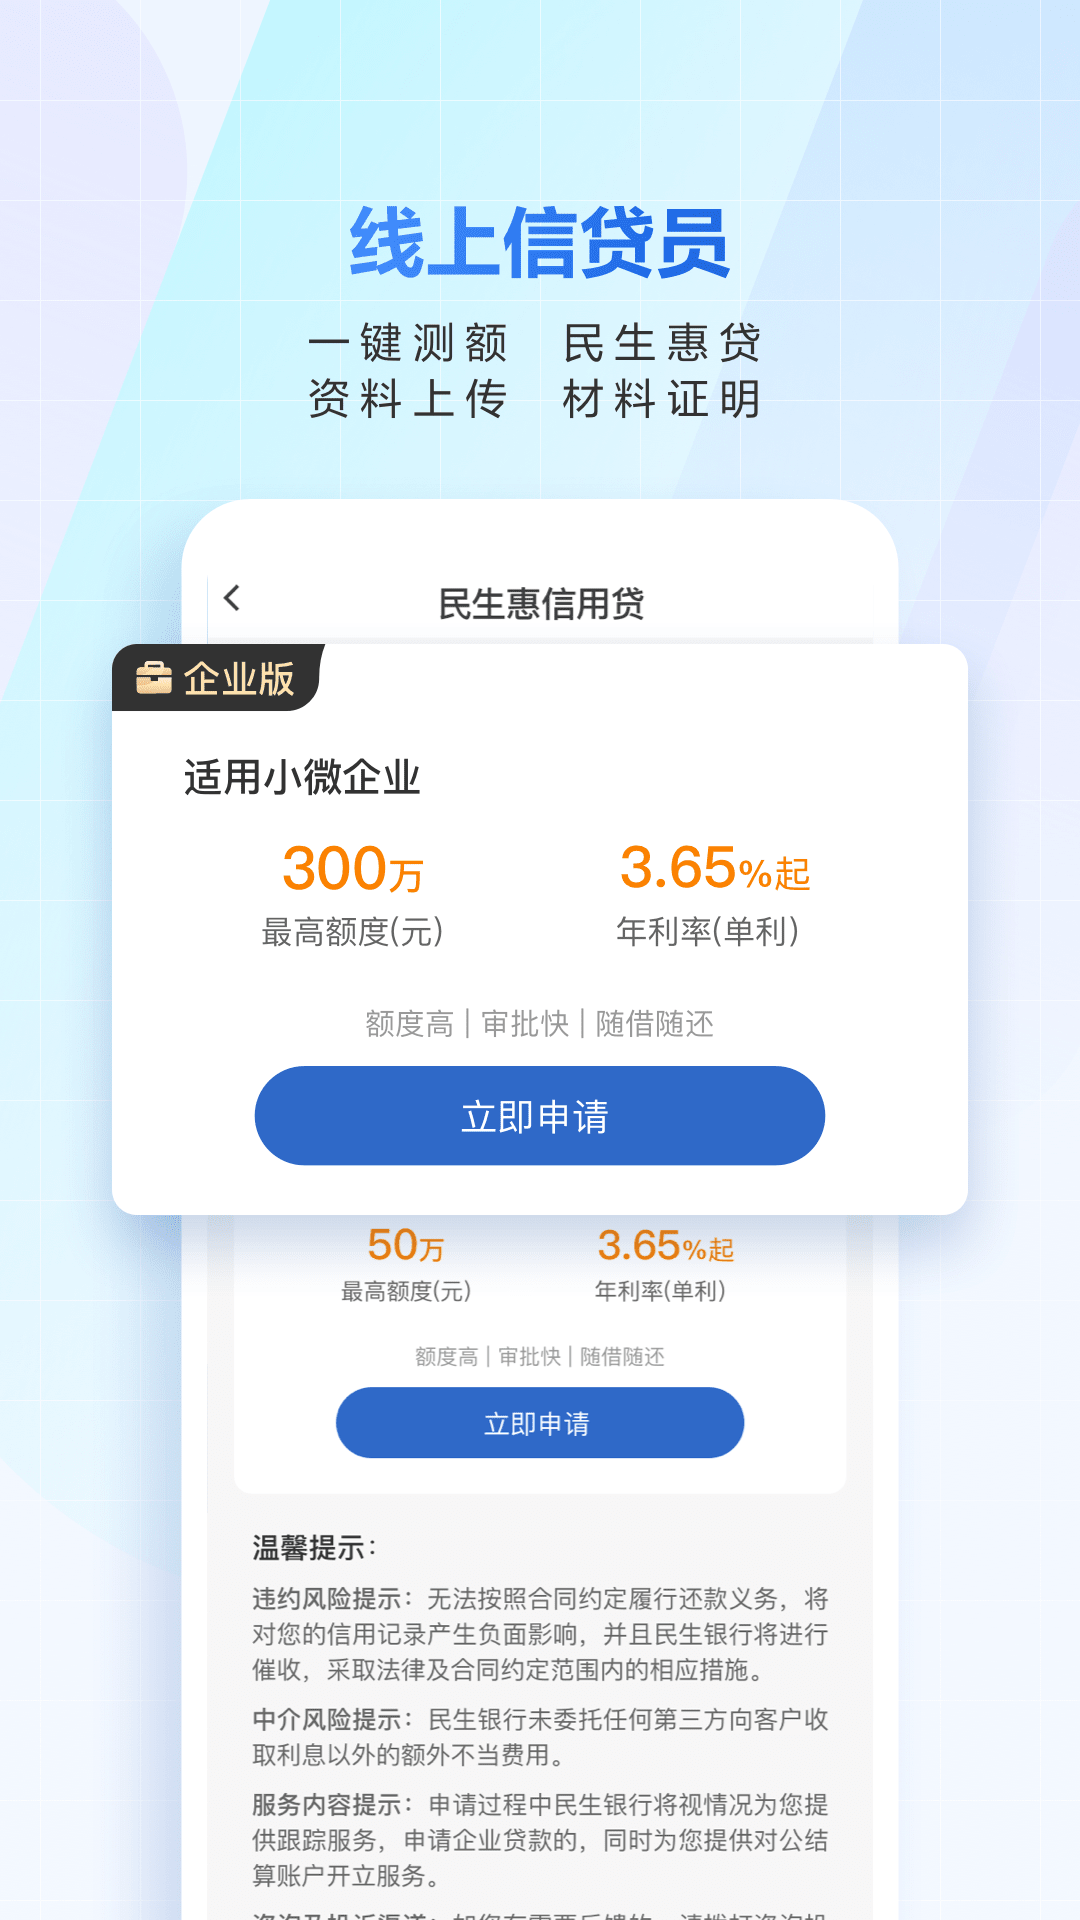
先说线上。下载民生银行的手机银行APP,或者关注他们的官方公众号,找到小微贷款入口,按提示填基本信息,上传身份证、营业执照、流水这些材料。线上提交的好处是快,系统初步审核一般一两个工作日就有反馈。但线上有个问题,就是额度可能比你预期的低,因为系统主要靠数据模型判断,有些软性信息它抓不到。我亲戚第一次线上测出来额度只有8万,后来去网点找客户经理聊了聊,补充了一些经营材料,最后批下来15万。
线下的话,直接去家附近的民生银行网点,找小微业务窗口。建议去之前先打个电话问清楚需要带什么材料,免得白跑。通常要带的包括:身份证原件、营业执照副本、近半年银行流水、经营场所租赁合同、还有公章。客户经理会跟你聊一阵,问问生意情况、资金用途、还款来源这些,别紧张,如实说就行,他们也是走个流程。
材料交上去之后,银行会做审批,这个阶段一般三到五个工作日。审批过了会通知你签合同,合同里重点关注利率、还款方式、提前还款有没有违约金这几项。民生小微的利率因人而异,资质好的能拿到比较低的,资质一般的也不会太离谱,签之前一定问清楚是固定利率还是浮动利率。
签完合同就等放款了,正常情况下一到三天到账。我亲戚是周三签的合同,周五下午钱就到卡里了。整个流程从提交申请到放款,前后大概花了十天左右,不算快但也不慢,主要是中间补了一次材料耽误了两天。
几个过来人的提醒,能帮你少走弯路
第一,别同时申请好几家银行的贷款。有人觉得广撒网能提高成功率,实际上征信被频繁查询反而是减分项,银行会觉得你特别缺钱,风险高。
第二,资金用途要如实说。民生小微贷款主要用于经营周转,你要是拿去买房炒股,被银行发现可能会要求提前还款,那就麻烦了。
第三,还款方式选适合自己的。等额本息每月还的一样多,压力平均;先息后本前期还得少,但最后要一次性还本金,得提前做好资金规划。我亲戚选的是等额本息,他说这样心里有数,不用老惦记着最后那笔大的。
第四,如果自己搞不定,可以找正规的助贷机构咨询,但一定要擦亮眼睛,那些还没放款就先收一大笔服务费的,多半不靠谱。
差不多就这些了。民生小微贷款说到底就是个工具,用好了能解燃眉之急,用不好反而增加负担。申请之前把自己的账算清楚,量力而行,别为了贷而贷。希望这篇嗦嗦的经验能帮到正在为资金发愁的你。
 OnePlus_15R
 超自然行动组小抄版
 魅影游客登录版下载官方正式版手机(魅影直播)
 JMComic21.7.9最新版安装包下载
 P upg国际服3.5(PUBG MOBILE)
 引力圈app官方版最新版本下载(UniFans)
 慢脚文化软件app官方下载(快手)