医保通怎么用才划算这些细节一定要知道
身边不少朋友交了几年医保,真到用的时候还是一头雾水。有人看病全自费,回头才想起来能报;有人买药随手就刷,压根没算过划不划算。今天我就以普通人的视角,把医保通怎么用才划算这件事掰开揉碎聊一聊,都是实打实能用上的细节,看完你心里就有数了。
先搞清楚医保通到底能报什么
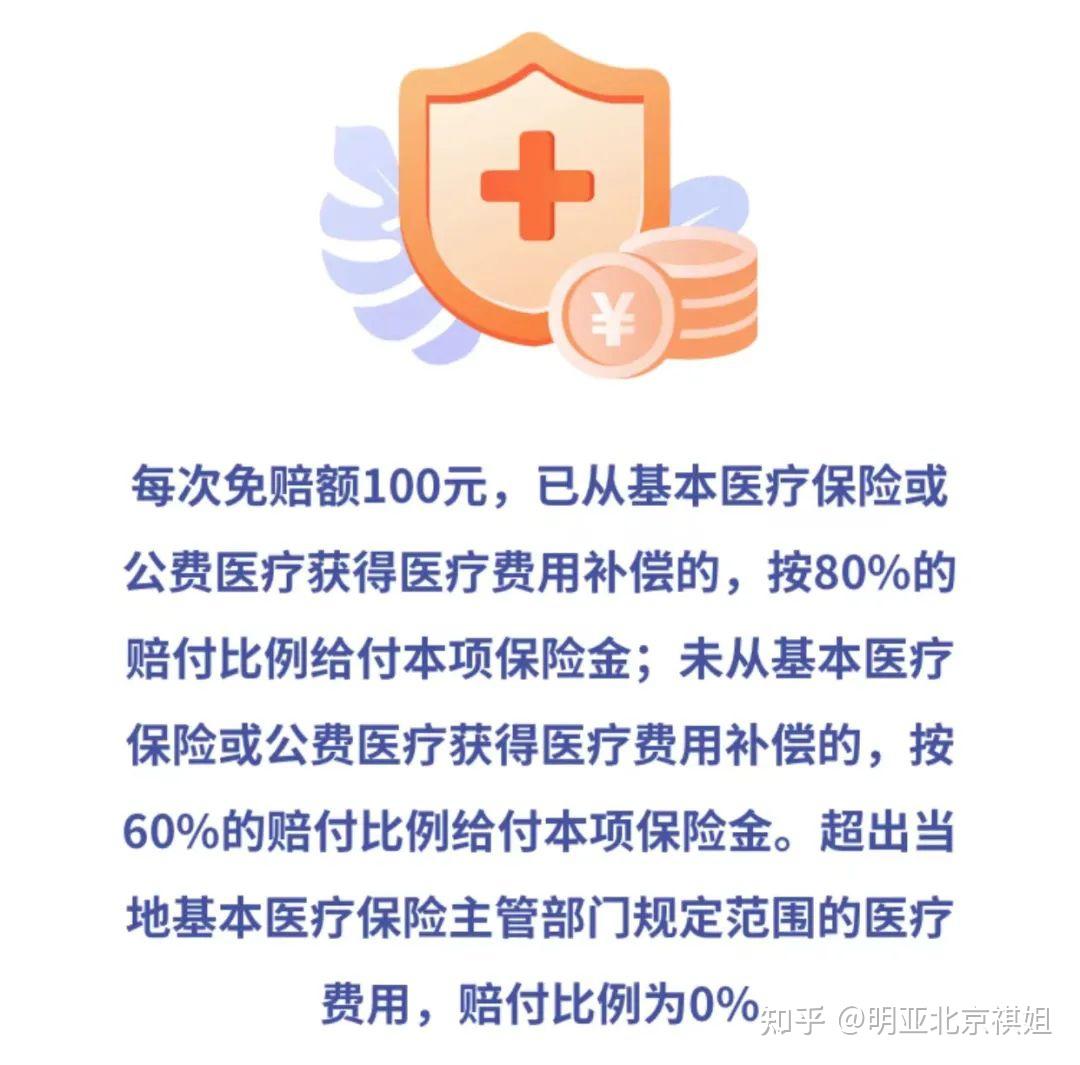
很多人以为医保通只有住院才用得上,其实不是。日常去定点药店买药、社区医院看个感冒发烧、做血常规这类基础检查,只要在医保目录范围内,都能走报销或者刷个人账户。关键是要认准“定点”两个字,非定点机构花出去的钱,基本等于打水漂。
我自己的习惯是,小毛病优先去社区卫生服务中心,报销比例往往比三甲医院高,排队也少。同样的药,社区医院能报的比例可能比大医院多出一截,一年下来省的钱真不少。这就是医保通划算不划算的第一个分水岭选对地方。
家庭共享这个功能别浪费
现在很多地方的医保通支持家庭共济,说白了就是个人账户里的钱可以给配偶、父母、子女用。这个功能特别适合家里有老人小孩的。老人常年吃药,小孩偶尔看病,绑定之后直接刷你的账户余额,不用再单独掏现金。
操作也不复杂,一般在医保官方App或者小程序里就能绑定。我帮家里老人绑完以后,他们去药店买降压药直接扣我账户的钱,省得每次还要给我打电话要钱。这个细节很多人不知道,白白让账户里的钱躺着,其实挺亏的。
门诊和住院的使用节奏要分清
门诊和住院的报销规则不一样,医保通用错了顺序可能多花钱。普通门诊一般有起付线和封顶线,超过部分才按比例报。住院的起付线更高,但报销比例也更高。所以如果是医生建议住院的情况,别硬扛着在门诊反复看,该住院就住院,反而更划算。
另外提醒一句,有些检查项目门诊做和住院做,报销差别很大。我有个朋友做个小手术,门诊排队做下来自费一大半,后来听医生说其实可以走日间手术住院结算,能多报不少。这种信息差就是医保通划不划算的关键。
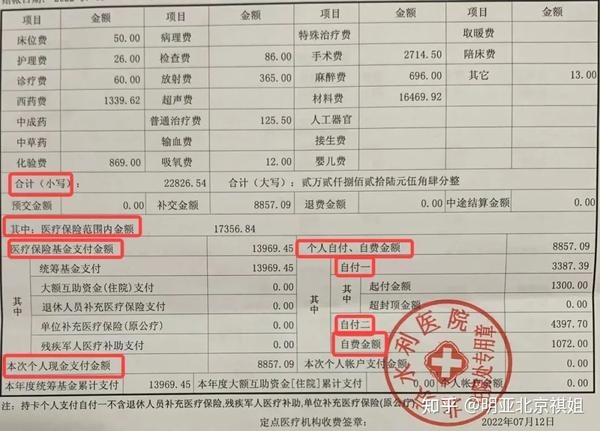
这些小坑我替你踩过了
第一,别等到年底才想起来用。有些地方门诊统筹额度当年清零,不用就浪费了。第二,买药前问一句“这个在医保目录里吗”,不在目录里的药刷不了医保通,别结账时才发现。第三,异地就医一定要提前备案,现在手机上就能办,没备案直接去外地看病,报销比例会打折甚至报不了。
说到底,医保通就是个工具,用对了能帮你省下真金白银,用错了就是白交钱。希望上面这些细节能让你少走点弯路,把该拿的福利都拿到手。
 Windows 10
 超自然行动组小抄版
 魅影游客登录版下载官方正式版手机(魅影直播)
 JMComic21.7.9最新版安装包下载
 P upg国际服3.5(PUBG MOBILE)
 引力圈app官方版最新版本下载(UniFans)
 慢脚文化软件app官方下载(快手)