随心呗怎么用才划算这份实用攻略告诉你
最近老有人问我随心呗到底怎么用才不亏,说实话我一开始也踩过坑。刚开通那会儿觉得额度在手挺爽,买啥都顺手点一下,结果账单出来才发现分期手续费悄悄吃掉不少。后来自己慢慢摸索,加上身边朋友的血泪教训,才算搞清楚这东西的门道。今天就把我整理的这份实用攻略掏出来,从开通到还款一步步说清楚,看完你基本就知道随心呗怎么用才划算了。
先搞明白随心呗的额度和免息期,别急着花
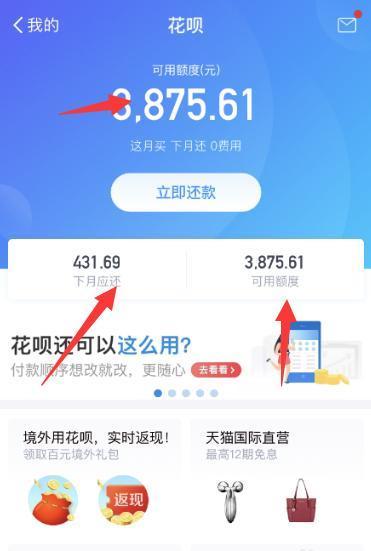
很多人一开通就想着赶紧用,其实第一步该看的是免息期。随心呗一般有一段免息时间,只要你在还款日之前把钱还上,是不用多掏利息的。我自己的习惯是把还款日记在手机日历里,提前两三天提醒,这样就不会因为忘记还款白白交钱。另外额度这东西看着诱人,但真没必要全用满,额度高不代表你得花那么多,量入为出这句话在随心呗上特别适用。还有个细节,部分场景用随心呗会有立减或者免息券,下单前顺手点进优惠页面看一眼,能省一点是一点,这就是最直接的划算。
分期和还款怎么选,这里最容易多花钱
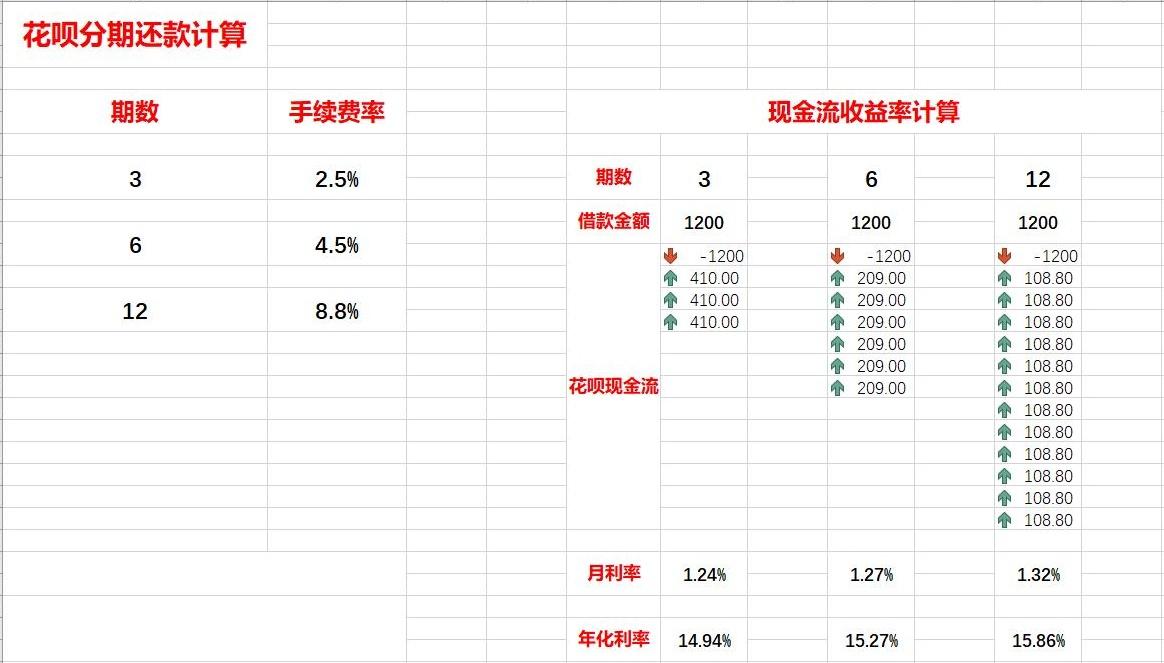
说到随心呗怎么用才划算,分期这块必须重点讲。我吃过亏,买个数码产品随手选了分期,当时没算手续费,后来一合计比一次性付清多花了好几十。所以我的建议是:小额、短期能还上的,尽量别分期,直接用免息期还清最省。真要分期,先看清楚每期手续费率和总手续费,别只看每期还多少。还款方式上,能全额还就别最低还款,最低还款虽然压力小,但剩下的部分会算利息,时间一长就是无底洞。我自己现在固定用全额还款,账单日一出就规划好,心里踏实。
这些使用场景和避坑点,用之前最好知道
随心呗在不少消费场景都能用,日常购物、缴费之类都行,但不同场景的优惠力度不一样,用之前多对比一下。我踩过的坑是绑定了自动扣款却忘了卡里没钱,结果还款失败还影响了记录,后来每次提前确认余额。还有一点,别为了凑优惠硬买不需要的东西,那才是最不划算的。另外随心呗的账单要定期看,发现异常及时处理,别等逾期了才着急。总的来说,把这几个点记住,随心呗用起来就顺多了,既享受到便利,又不至于多花冤枉钱。












 慢脚文化软件app官方下载(快手)
 电鸽app免费下载正版
 JMComic21.7.9最新版安装包下载
 超自然行动组小抄版
 魅影游客登录版下载官方正式版手机(魅影直播)
 P upg国际服3.5(PUBG MOBILE)