易融花借款利率多少 2025最新申请条件
最近后台老有人问易融花借款利率多少,2025最新申请条件是不是变严了。说实话,这类产品规则更新挺快,网上很多信息还是去年的老黄历。我前阵子自己走了一遍易融花的申请流程,也翻了官方页面和几个老用户的反馈,把利率、条件、容易踩坑的地方整理出来,尽量说人话,看完你心里大概就有数了。
易融花借款利率到底怎么算
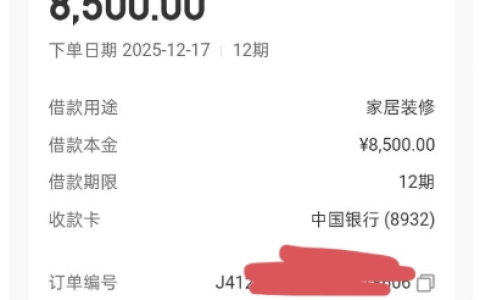
先聊大家最关心的钱。易融花不是那种一口价写死利率的产品,它走的是差异化定价,说白了就是看人下菜碟。你自己去申请的时候,页面会显示一个综合年化利率区间,我实测看到的范围大概在7.2%到24%之间,具体落到你头上是多少,取决于你的征信情况、收入稳定性、借款期限和额度。
别小看这个区间,差距挺大的。同样借一万块,分12期还,7.2%和24%的利息差了好几百。有朋友问我为什么他看到的利率比别人高,其实不一定是易融花针对你,可能是你近期查询次数多、负债率高,系统自动给你划到了高风险档位。想拿到低利率,平时保持征信干净、少点网贷申请链接,比啥都强。
另外提醒一句,易融花页面展示的利率是年化综合成本,包含了利息和可能的服务费,不要只看那个最小的数字就冲进去。借款前一定点开费用明细,看清楚每期还多少、总共还多少,自己拿计算器按一遍最踏实。
2025年易融花申请条件有啥变化
再来说条件。2025年易融花的基础门槛其实没翻天覆地的变化,但风控明显更细了。硬性要求大致这几条:年龄在22到55周岁之间,非在校学生,有实名制手机号且正常使用半年以上,能提供本人有效身份证和一类银行卡。这些是入场券,缺一样都提交不了。
真正卡人的是软性审核。易融花会查征信,当前不能有逾期,近半年不能有连三累六这种严重记录。另外你的负债情况也看,信用卡加网贷月还款如果超过月收入的一半,通过率就悬了。我身边有个哥们儿,收入还行但名下七八个网贷在还,申请易融花直接被拒,后来结清了两笔才过。
还有个细节,易融花对手机运营商认证比较看重。如果你的手机号刚换没多久,或者通话记录里基本都是推销电话,系统可能觉得你不稳定。建议申请前用常用号,保持正常通话和流量使用,别临时抱佛脚。
申请流程和容易踩的坑
流程本身不复杂,下载易融花APP,注册登录,填基本资料,做身份认证和人脸识别,然后绑卡提交额度申请。快的话十几分钟出结果,慢的话可能要等电话回访。这里注意,回访电话一定要接,问的问题如实回答,别紧张也别瞎编,很多人就是漏接电话被拒的。
踩坑方面,我总结三个。第一,别反复提交申请,被拒了就等一个月再试,频繁操作只会让征信更花。第二,额度批下来不代表能全额提现,有时候会给你一个额度但借款时提示综合评估不足,这是二次风控,急也没用。第三,还款日一定记牢,易融花没有宽限期这一说,逾期一天就可能上征信,设个自动还款或者闹钟,别因小失大。
还有人说易融花借款利率多少能不能协商,实话讲普通用户基本没得谈,系统定价就是最终结果。你能做的就是维护好自身资质,下次借款时利率可能会降。如果觉得当前利率太高,可以先借短期周转,别硬扛长期分期。
总之,易融花借款利率和申请条件就这些门道。借钱不是坏事,但要借得明白,算清成本再动手。希望这篇能帮你少踩几个坑,有新的变化也欢迎随时交流。

 慢脚文化软件app官方下载(快手)
 超自然行动组小抄版
 魅影游客登录版下载官方正式版手机(魅影直播)
 JMComic21.7.9最新版安装包下载
 P upg国际服3.5(PUBG MOBILE)
 引力圈app官方版最新版本下载(UniFans)