房贷速算器2025最新版在线计算每月月供
最近好几个朋友都在看房,聊天的时候总绕不开一个问题:每个月到底要还多少钱?有的人看中了一套房,首付凑一凑还行,但一想到往后二三十年每个月固定要掏出去一笔钱,心里就没底了。其实这事儿真不用自己拿计算器摁半天,用房贷速算器几秒钟就能算明白。今天就跟大家聊聊2025年最新的在线房贷计算工具怎么用,以及我自己踩过的一些坑。
为啥我劝你买房前一定先用房贷速算器算一遍
说实话,很多人买房的时候只盯着总价和首付,觉得月供差不多就行了。等签完合同、放款下来,第一个月扣款短信到了才发现,比自己想的多了好几百甚至上千块。这种情况太常见了。
我自己第一次买房那会儿就是,销售跟我说月供大概六千出头,我心想能接受。后来自己用房贷速算器一算,按当时的利率和等额本息算下来,每个月要还将近六千八。虽然差的不是特别多,但一年下来就是小一万块钱的差距,这钱拿去干啥不好。
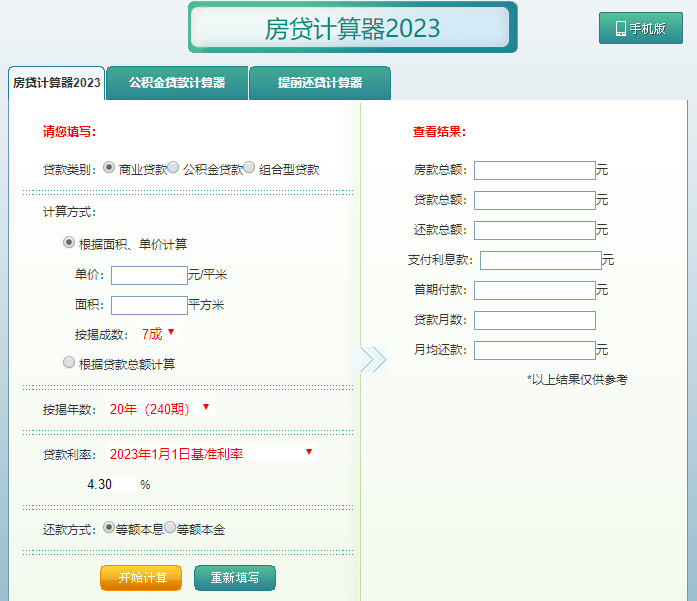
而且现在的房贷速算器2025最新版比几年前好用太多了。以前还要自己翻LPR报价,现在工具里直接内置了最新利率,你只要把贷款金额、贷款年限、还款方式选一下,月供、总利息、还款总额全都给你列出来。有些还支持商业贷款和公积金贷款组合算,特别方便。
等额本息和等额本金到底选哪个,房贷速算器一算就清楚
这个问题几乎每个买房的人都纠结过。简单说,等额本息就是每个月还的钱一样多,前期利息占大头;等额本金是每个月还的本金一样多,但月供一开始高、后面慢慢减少。
光听概念可能没啥感觉,但你用房贷速算器把两种方式都算一遍,对比就出来了。拿100万贷款、30年、利率按2025年最新的算,等额本息月供大概在四千七八左右,总利息差不多七十多万。等额本金第一个月要还六千多,但总利息能省下来十几万。
所以到底选哪个,得看你自己的情况。手头紧、想每个月压力小一点的,选等额本息没毛病。收入还行、想少还点利息的,等额本金更划算。关键是别光听别人说,自己用房贷速算器算一下,数字摆在那儿,一目了然。
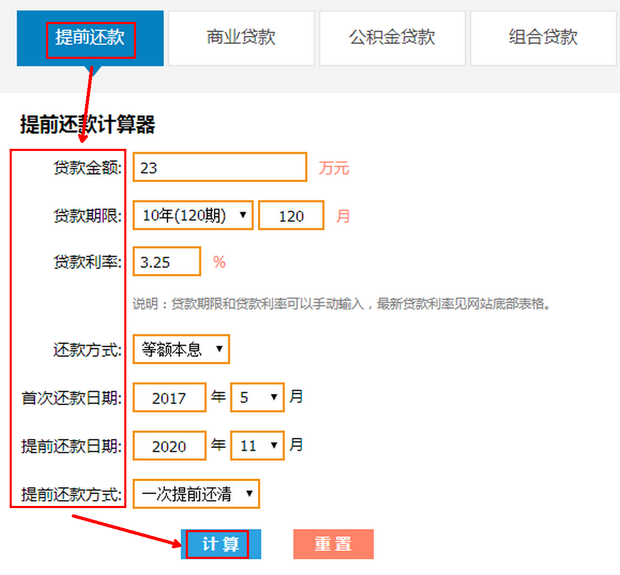
提前还款划不划算,也用房贷速算器先试试
这两年提前还贷的人特别多,我身边就有好几个朋友攒了点钱就想去银行还一部分。但提前还款到底能省多少利息,很多人其实没算过。
有个朋友去年提前还了20万,他以为能省不少,结果一算发现因为已经还了几年,前期利息都还得差不多了,省下来的利息比他想象中少很多。如果他当时先用房贷速算器里的提前还款功能模拟一下,可能就会考虑把这笔钱拿去做别的安排。
现在网上很多房贷速算器在线计算工具都带了提前还款模拟,你可以选缩短年限还是减少月供,算出来的结果差别挺大的。一般来说,缩短年限省利息更多,但月供不变;减少月供的话,每个月压力小一些,但总利息省得少。这个没有标准答案,看你自己更看重啥。
用房贷速算器的时候注意这几个小细节
第一,利率一定要填对。2025年LPR每个月都可能变,你签合同的时候是浮动利率还是固定利率,差别很大。用房贷速算器的时候看清楚它内置的是哪个时间段的利率。
第二,贷款年限别瞎填。有些人觉得填30年算出来月供低就开心了,但你得想想自己实际能贷多少年。一般来说,贷款年限加上你的年龄不能超过银行规定的上限,大多数银行是到65岁或者70岁。
第三,别只看月供。月供低不代表总成本低,房贷速算器给出的总利息和还款总额才是你最终要掏出去的钱。有时候月供差几百块,但30年下来总利息能差出一辆车。
总的来说,房贷速算器2025最新版在线计算每月月供这个工具,不管你是准备买房、已经在还贷,还是打算提前还款,都用得上。花两分钟算一算,心里有个数,比啥都强。买房是大事,别嫌麻烦,先把账算清楚再说。
 慢脚文化软件app官方下载(快手)
 超自然行动组小抄版
 魅影游客登录版下载官方正式版手机(魅影直播)
 JMComic21.7.9最新版安装包下载
 P upg国际服3.5(PUBG MOBILE)
 引力圈app官方版最新版本下载(UniFans)