房贷速算器2025最新版快速算月供
最近好几个朋友准备买房,一见面就问我同一个问题:贷款80万,30年,每个月到底要还多少?说实话,以前我也被这事绕晕过,后来发现用房贷速算器几分钟就能搞定。2025年新版的计算工具比老版本好用不少,界面清爽,利率也能自己改,不用再翻一堆公式自己算。今天就把我平时用它的方法写出来,顺便聊聊算月供时容易踩的几个坑,准备买房或者已经在还贷的朋友都可以看看。
房贷速算器到底怎么用?三步出结果
很多人第一次打开房贷速算器会有点懵,其实就填三个数:贷款金额、贷款年限、年利率。比如贷100万,30年,利率按3.1%算,点一下计算,月供直接就出来了。我试过好几个版本,2025这个版本响应挺快,不像有些网页卡半天。
这里提醒一句,房贷速算器里的利率一定要填对。有人直接填了LPR,但实际银行放款是LPR加点,差0.1%月供就能差几十块。我去年帮亲戚算的时候,他坚持说自己利率是3.0,结果翻出合同一看是3.3,用房贷速算器重新算完每月多还将近两百。所以算之前先把合同或银行APP里的执行利率找出来,别嫌麻烦。
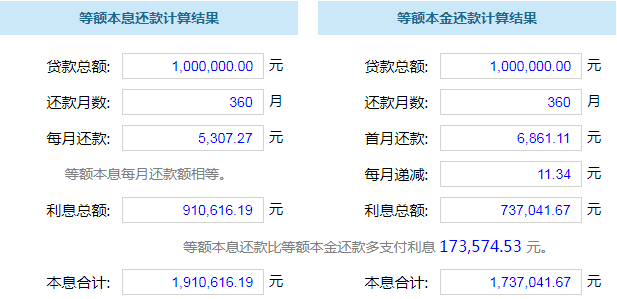
还有个小细节,有些房贷速算器默认是等额本息,想算等额本金要手动切换。两种方式月供差挺多的,等额本金前期压力大,但总利息少。我一般建议身边朋友两种都算一遍,用房贷速算器对比一下再决定。
等额本息和等额本金,哪个更划算?
这个问题几乎每个用房贷速算器的人都会问。我拿100万30年3.1%的利率实际算过:等额本息月供4270左右,总利息大概53.7万;等额本金第一个月还5361,之后每月递减,总利息约46.6万。差了7万多利息。
但别光看利息。等额本金前期月供高出一千多,对普通上班族来说现金流压力不小。我同事去年选了等额本金,结果赶上家里装修,头半年过得紧巴巴。所以用房贷速算器算完数字之后,还得结合自己收入情况。月供最好别超过家庭月收入的40%,留点余地。
另外提前还款的话,房贷速算器也能帮上忙。有些版本支持算提前还款后的月供变化,虽然不如银行精确,但大概能看个趋势。我一般先用房贷速算器估一下,心里有数了再去银行问。
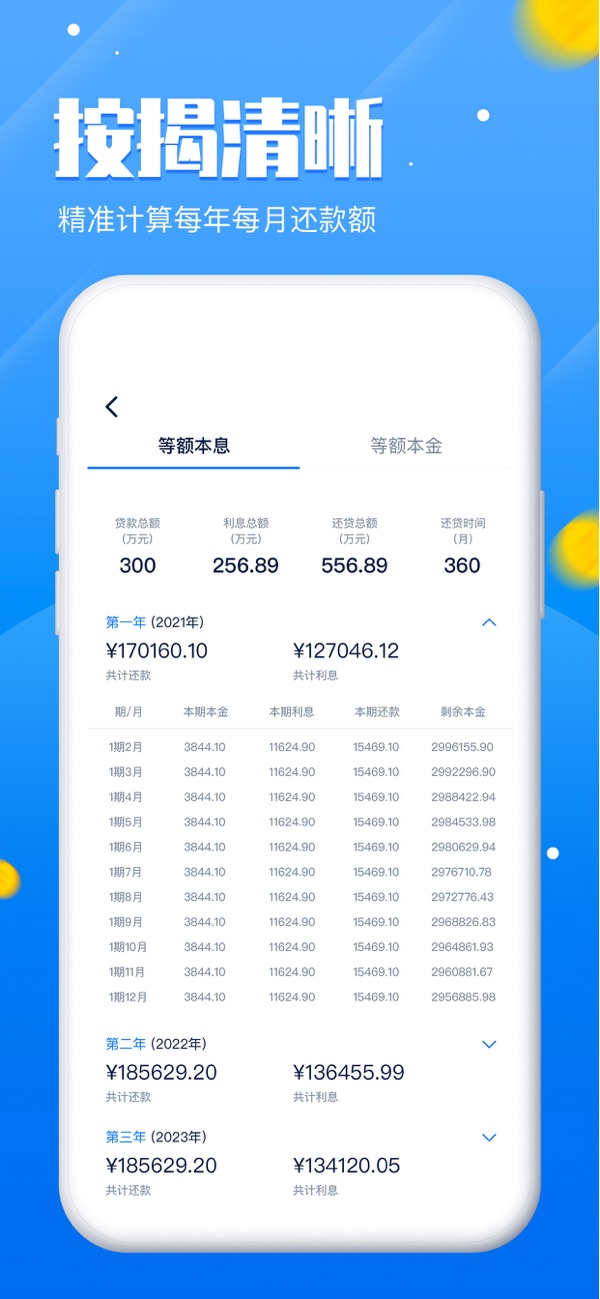
用房贷速算器容易踩的几个坑
第一个坑是利率填错。前面说过了,不再嗦,总之以银行实际执行利率为准。
第二个坑是年限选错。有人想贷20年结果手滑点了30年,房贷速算器算出来月供少了一截,白高兴一场。填完数字最好再看一眼。
第三个坑是忽略了其他费用。有些房贷速算器只算本金和利息,但实际每月还有物业费、保险费这些。我习惯用房贷速算器算完月供后,自己再加个三五百的杂费,这样预算更准。
第四个坑是太依赖结果。房贷速算器给的是理论值,银行放款时可能因为征信、流水、政策微调,最终月供和算出来的差几十块很正常。别拿着速算结果去跟银行较真,差不多就行。
最后说一句,2025年这个房贷速算器版本确实比前几年好用,手机打开就能算,不用下载APP。买房是大事,多算几遍没坏处。算清楚了再签字,后面还贷也踏实。希望这篇能帮到正在看房的你,有啥问题欢迎留言聊。
 慢脚文化软件app官方下载(快手)
 超自然行动组小抄版
 魅影游客登录版下载官方正式版手机(魅影直播)
 JMComic21.7.9最新版安装包下载
 P upg国际服3.5(PUBG MOBILE)
 引力圈app官方版最新版本下载(UniFans)